Publicité
Projet bancable : les 5 critères des banques pour financer une PME au Togo
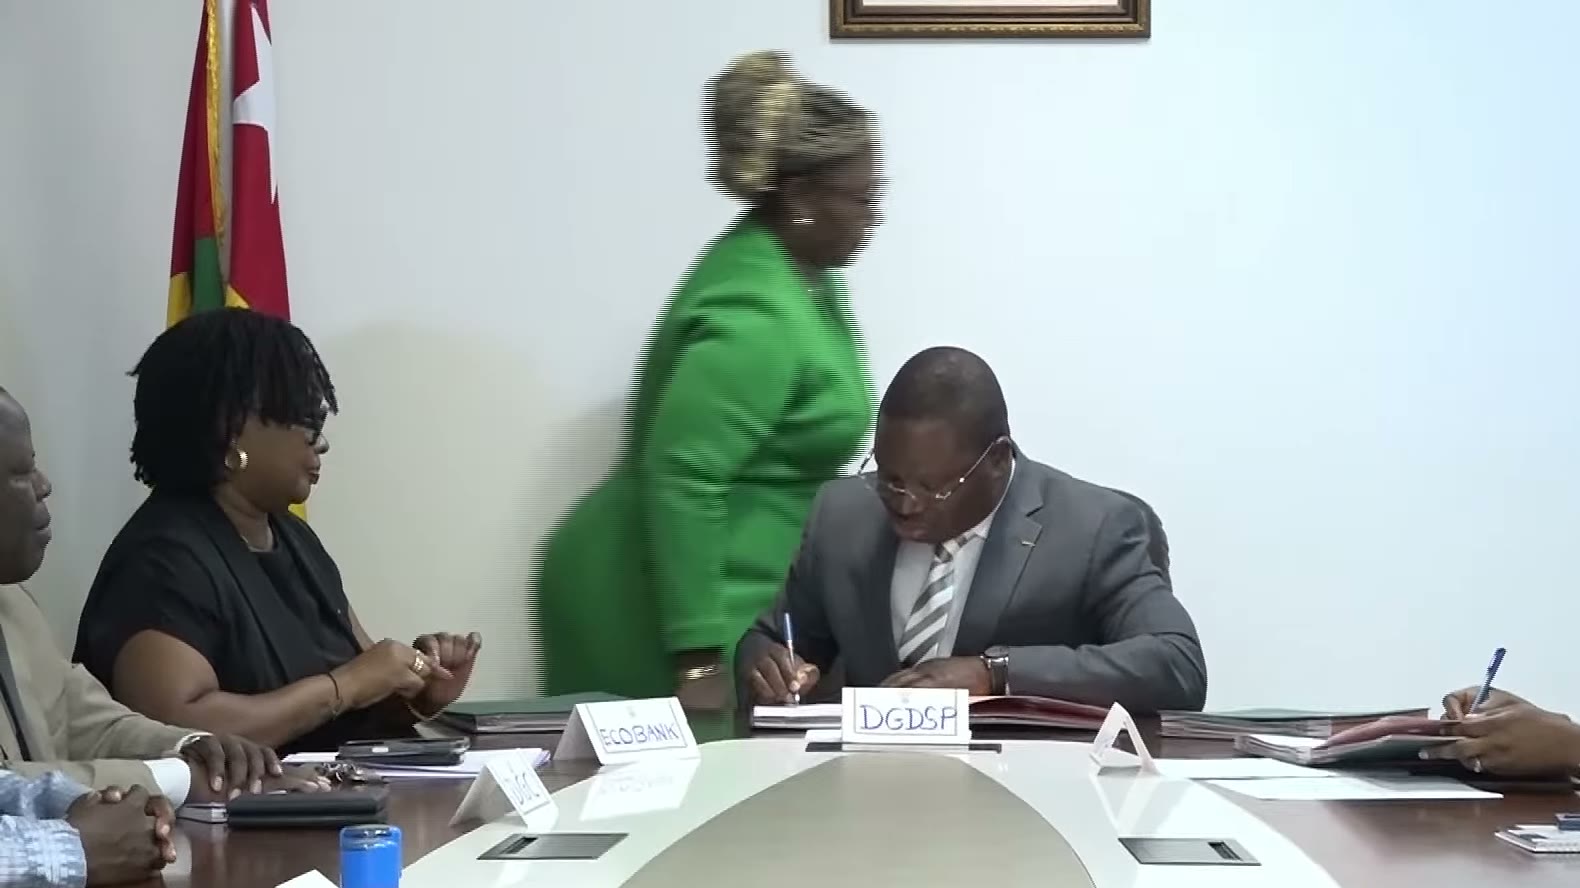
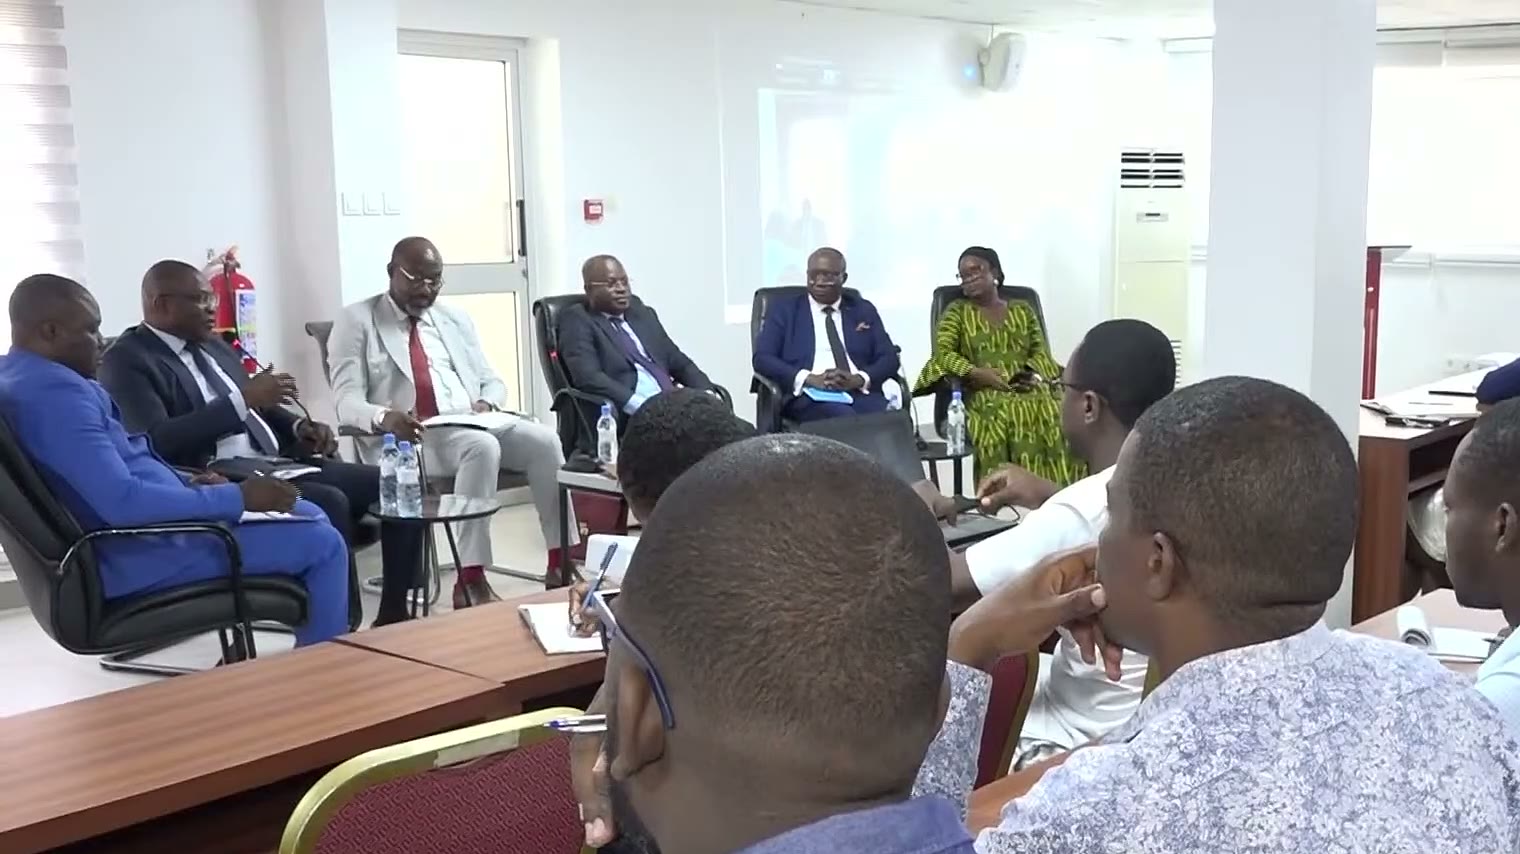
Le mercredi 18 novembre 2026, des banquiers ont détaillé devant de jeunes entrepreneurs, au ministère chargé du Commerce à Lomé, ce qu’ils regardent avant d’accorder un crédit. Selon la Télévision togolaise (TVT), cinq conditions font d’un dossier un projet bancable, et la première n’est pas la garantie.
« Les banques ne financent pas les PME » : la phrase revient chez beaucoup de porteurs de projets à Lomé. Le ministère délégué chargé du Commerce a choisi de retourner la question. Une responsable du ministère l’a résumé ainsi devant la TVT : les entreprises se plaignent des refus, « et nous, on se demande comment ces projets sont ficelés ». D’où ce panel, organisé en présentiel et en ligne, pour expliquer ce qu’est un projet bancable vu du guichet.
Les cinq conditions d’un projet bancable selon les banquiers
Le reportage de la TVT résume les échanges en cinq points. Nous les reprenons avec ce qu’ils veulent dire concrètement pour une petite entreprise.
L'actu du Togo directement sur WhatsApp, gratuitement. Rejoindre la chaîne
1. Montrer que l’activité est viable
Le banquier veut voir un marché, des clients et des prix qui couvrent les coûts. Un projet bancable s’appuie sur des chiffres réels, pas seulement sur une idée.
2. Chiffrer tout le besoin de financement
Matériel, stock, loyer, salaires des premiers mois : un dossier qui oublie le fonds de roulement revient souvent avec une demande de complément, ou un refus.
3. Prouver la capacité de remboursement
C’est le critère que les banquiers ont placé en tête.
4. Construire un dossier cohérent
Les chiffres du plan d’affaires, des relevés bancaires et des factures doivent raconter la même histoire. Un projet bancable ne laisse pas d’écart inexpliqué entre ces documents.
5. Savoir défendre son projet
Le promoteur passe lui aussi un examen : il doit connaître ses chiffres et répondre aux questions sans hésiter.
Pourquoi le cash-flow compte plus que la garantie
Maurice Mawutodzi Mortey, chef de la division PME-PMI d’Ecobank Togo, a été clair : le plus important reste la capacité de remboursement, c’est-à-dire le cash-flow, l’argent que l’activité dégage réellement pour payer les échéances tout en continuant à tourner. La garantie arrive ensuite. Il a aussi insisté sur la sincérité et la transparence du promoteur dans sa relation avec le banquier.
Prenons un exemple simple, à titre d’illustration. Une boutique qui demande un prêt avec une échéance de 150 000 FCFA par mois doit montrer qu’il lui reste nettement plus que cette somme chaque mois, une fois payés le stock, le loyer et les salaires. Si l’activité ne dégage que 120 000 FCFA, aucune garantie ne rendra le projet bancable : le crédit mettrait l’entreprise en difficulté. Concrètement, sans ventes et dépenses notées au jour le jour, ce cash-flow ne se démontre pas. « La banque ne peut financer qu’une entreprise lisible, et une entreprise lisible a besoin d’avoir des données », a résumé un des intervenants.
ANPGF et Ecobank : deux accords signés la veille
Ce panel prolonge deux conventions signées le mardi 17 novembre par le même ministère, selon le JT de 13H de la TVT. La première le lie à l’Agence nationale de promotion et de garantie de financement des PME/PMI (ANPGF). Elle vise trois axes : faciliter l’accès des PME et PMI au crédit, les aider à devenir plus bancables, et mieux appliquer les mesures publiques prises en leur faveur.
La seconde convention associe le ministère à Ecobank Togo. La banque s’engage à former les entrepreneurs à la façon de présenter un dossier de crédit, pour recevoir des demandes mieux préparées. L’idée est que chaque dossier arrive au guichet sous la forme d’un projet bancable. Attention toutefois : aucun montant, aucun taux et aucun calendrier n’ont été annoncés à la TVT. Reste à voir comment les entreprises pourront s’inscrire à ces accompagnements.
La même semaine, la Semaine mondiale de l’entrepreneuriat a aussi mis en avant les business angels, ces investisseurs qui financent une jeune entreprise avant qu’elle puisse frapper à la porte d’une banque. L’ANPE, elle, mène du 17 au 22 novembre une formation en ligne pour les entrepreneurs installés depuis moins de trois ans.
Ce que cela change pour les entrepreneurs togolais
Rien ne change encore dans les guichets : les conditions de crédit restent celles de chaque banque. Mais le message envoyé aux porteurs de projets est net. Avant de déposer une demande, il faut tenir une comptabilité même simple, séparer la caisse de l’entreprise de l’argent du ménage, chiffrer tout le besoin et préparer ses réponses. Un projet bancable se prépare des mois avant le rendez-vous à la banque.
Pour ceux qui n’ont pas encore d’existence légale, la première étape reste l’immatriculation, détaillée dans notre article sur la création d’une entreprise au Togo. Sans statut, pas de compte professionnel, et donc pas de projet bancable aux yeux d’un établissement de crédit.
Source : TVT, JT 20H du 18 novembre 2026 et JT 13H du 18 novembre 2026.
Ne ratez plus l'actu du Togo : recevez l'essentiel sur WhatsApp. Rejoindre la chaîne Actu Lomé